Domain web-lieferanten.de kaufen?
Wir ziehen mit dem Projekt
web-lieferanten.de um.
Sind Sie am Kauf der Domain
web-lieferanten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain web-lieferanten.de kaufen?
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Huss, Nadine: E-Commerce Manager*inE-Commerce Manager*in , Das Handbuch für Ausbildung und Beruf: Grundlagen, Shop, Marketing, Webcontrolling und Logistik; inkl. Übungsaufgaben , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20221006, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Huss, Nadine, Seitenzahl/Blattzahl: 495, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: M-Commerce; Online-Shop; shopify; Shopware; Magento; WooCommerce; JTL; Spryker; Adobe Commerce Cloud; commercetools; Retourenmanagement; Kundenzentrierung; Karriere; Fulfilment FbA; Amazon Vendor; Amazon Marketplace; Customer Journey, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: E-Commerce, E-Business~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Onlinegeldanlage und Finanzen, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Financial technology (fintech), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 240, Breite: 174, Höhe: 39, Gewicht: 1034, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276317234,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Limpke, Peter: Kaufmann/Kauffrau im E-CommerceKaufmann/Kauffrau im E-Commerce , 3. Ausbildungsjahr Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage 2025, Erscheinungsjahr: 20250405, Titel der Reihe: Kaufmann/Kauffrau im E-Commerce##, Autoren: Limpke, Peter~Wirries, Nadine~Gevci, Ahmet~Jecht, Hans~Tegeler, Rainer~Hausener-Witkovsky, Svenja~Kunze, Marcel~Lassonczyk, Dominik~Decker, Sebastian~Lichtner, Markus~Fieber, Tobias, Redaktion: Jecht, Hans~Hausener-Witkovsky, Svenja, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage 2025, Seitenzahl/Blattzahl: 488, Keyword: Schülerband; Unterrichtswerke; Kaufmann/Kauffrau für E-Commerce, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 257, Breite: 189, Höhe: 21, Gewicht: 1006, Produktform: Kartoniert, Genre: Schule und Lernen,39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst das Web-Shopping das Verbraucherverhalten und die Wirtschaft in Bezug auf E-Commerce, Logistik und Zahlungsabwicklung?
Das Web-Shopping hat das Verbraucherverhalten verändert, da es den Kunden ermöglicht, bequem von zu Hause aus einzukaufen und eine größere Auswahl an Produkten zu haben. Dies hat zu einem Anstieg des E-Commerce geführt, da immer mehr Unternehmen ihre Produkte online verkaufen. Die Logistikbranche hat sich angepasst, um die steigende Nachfrage nach schnelleren Lieferungen zu erfüllen, was zu Innovationen wie Same-Day-Delivery geführt hat. Die Zahlungsabwicklung wurde ebenfalls digitalisiert, was zu einer Vielzahl von sicheren und bequemen Zahlungsmethoden geführt hat, die den Kunden ein nahtloses Einkaufserlebnis bieten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
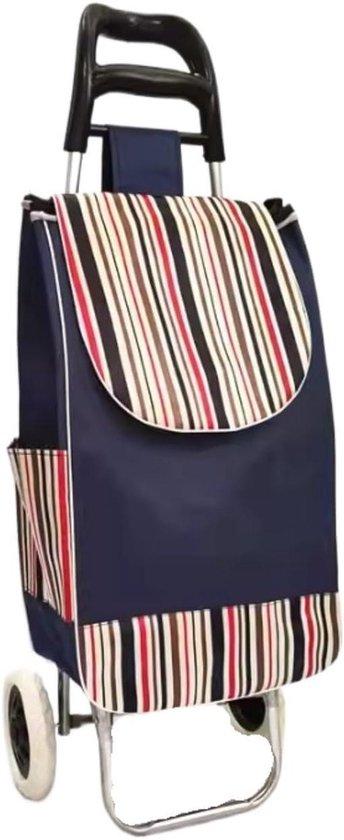
Einkaufswagen Ersatztasche - Warenkorb Tasche - Shopping Do - Klettern Strände - 97 cm Hoch - BlauMachen Sie Ihr Einkaufen mit dieser praktischen Ersatztasche für Ihr Shopping Pentrolley viel einfacher. Diese geräumige und langlebige Tasche ist so konzipiert, dass sie all Ihre Einkäufe, Reisen, Urlaub oder sogar Sachen mühelos zum Strand trägt. Die robusten Räder bieten einen hervorragenden Grip und machen Kletterbordüren und unebenes Gelände zu einem Pfennigpfeifer. Ideal für tägliche Lebensmittel, Ausflüge in den Supermarkt oder als praktischer Lagerhalter. Mit einer Höhe von 97 cm bietet diese Tasche viel Platz und eignet sich für die meisten faltbaren Wagen und Einkaufswagen. Erleben Sie mehr Komfort und sparen Sie Zeit und Energie während Ihrer täglichen Aktivitäten.304,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
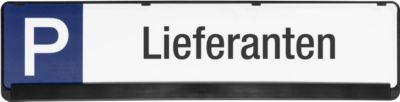
Parkplatzschild, LieferantenParkplatz-Reservierungsschilder im Set bestehend aus : * Schild, Wandhalterung und Montagematerial * Maße: 520 x 110 mm * Schilder aus flexiblem Polypropylen (1,2 mm) * Trägerfarbe: Weiß * abgerundete Ecken * frostbruchsicher * mit UV-Schutzlack gegen Vergilben * Wandhalterung aus Polypropylen, schwarz23,79 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Huss, Nadine: E-Commerce Manager*inE-Commerce Manager*in , Das Handbuch für Ausbildung und Beruf: Grundlagen, Shop, Marketing, Webcontrolling und Logistik; inkl. Übungsaufgaben , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20221006, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Huss, Nadine, Seitenzahl/Blattzahl: 495, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: M-Commerce; Online-Shop; shopify; Shopware; Magento; WooCommerce; JTL; Spryker; Adobe Commerce Cloud; commercetools; Retourenmanagement; Kundenzentrierung; Karriere; Fulfilment FbA; Amazon Vendor; Amazon Marketplace; Customer Journey, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: E-Commerce, E-Business~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Onlinegeldanlage und Finanzen, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Financial technology (fintech), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 240, Breite: 174, Höhe: 39, Gewicht: 1034, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276317234,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wie beeinflusst das Web-Shopping das Verbraucherverhalten und die Wirtschaft in Bezug auf E-Commerce, Logistik und Zahlungsabwicklung?
Das Web-Shopping hat das Verbraucherverhalten verändert, da es den Kunden ermöglicht, bequem von zu Hause aus einzukaufen und eine größere Auswahl an Produkten zu haben. Dies hat zu einem Anstieg des E-Commerce geführt, da immer mehr Unternehmen ihre Produkte online verkaufen. Die Logistikbranche hat sich angepasst, um die steigende Nachfrage nach schnelleren Lieferungen zu erfüllen, was zu Innovationen wie Same-Day-Delivery geführt hat. Die Zahlungsabwicklung wurde ebenfalls digitalisiert, was zu einer Vielzahl von sicheren und bequemen Zahlungsmethoden geführt hat, die den Kunden ein nahtloses Einkaufserlebnis bieten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Limpke, Peter: Kaufmann/Kauffrau im E-CommerceKaufmann/Kauffrau im E-Commerce , 3. Ausbildungsjahr Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage 2025, Erscheinungsjahr: 20250405, Titel der Reihe: Kaufmann/Kauffrau im E-Commerce##, Autoren: Limpke, Peter~Wirries, Nadine~Gevci, Ahmet~Jecht, Hans~Tegeler, Rainer~Hausener-Witkovsky, Svenja~Kunze, Marcel~Lassonczyk, Dominik~Decker, Sebastian~Lichtner, Markus~Fieber, Tobias, Redaktion: Jecht, Hans~Hausener-Witkovsky, Svenja, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage 2025, Seitenzahl/Blattzahl: 488, Keyword: Schülerband; Unterrichtswerke; Kaufmann/Kauffrau für E-Commerce, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 257, Breite: 189, Höhe: 21, Gewicht: 1006, Produktform: Kartoniert, Genre: Schule und Lernen,39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.